Abrir el banco y ver la cuenta bloqueada por una deuda con la Seguridad Social…
Quita de deuda con la Seguridad Social: ¿es posible negociarla?
Llevas meses acumulando cuotas impagadas, los recargos han engordado la cifra y ya ha llegado la providencia de apremio. Quizá te han bloqueado la cuenta, o no consigues el certificado de estar al corriente que te exigen para una subvención o una licitación. Y te haces la pregunta lógica: ¿puedes sentarte con la Tesorería General de la Seguridad Social y pactar pagar menos?
La quita de deuda con la Seguridad Social existe, pero no se abre por la puerta que casi todo el mundo intenta. Aquí te explicamos qué se puede reducir de verdad, con qué límites y qué vías tienes hoy.
¿Qué es una quita de deuda con la Seguridad Social?
Una quita es la reducción parcial o total del importe que debes: el acreedor renuncia a cobrar una parte. Aplicada a tu deuda con la TGSS, significaría que deja de exigirte una porción del principal, de los recargos o de los intereses de demora.
No la confundas con un aplazamiento. El aplazamiento reparte el pago en el tiempo, pero no rebaja ni un euro de la cifra final. Son figuras distintas y responden a normas distintas.
¿Se puede negociar una quita con la Seguridad Social?
Por vía administrativa, no. La deuda con la Seguridad Social es crédito público y la TGSS carece de potestad para condonarla o reducirla. Ningún funcionario puede pactar contigo un descuento sobre el principal, por mala que sea tu situación.
Lo que sí puede concederte es un aplazamiento de hasta 60 mensualidades, regulado en el artículo 23 de la LGSS y en los artículos 31 a 36 del Real Decreto 1415/2004, con garantía obligatoria cuando la deuda supera los 30.000 €. En 2026, por prórroga presupuestaria, se aplica un interés legal del 3,25 % o un interés de demora del 4,0625 % (Agencia Tributaria, tipos vigentes en 2026). Los recargos ya devengados —del 10 % al 35 % según el artículo 30 de la LGSS— no se tocan.
La reducción real del importe solo llega por vía judicial.
La vía que sí reduce tu deuda: la exoneración del pasivo insatisfecho
Sí puedes obtener una quita de deuda con la Seguridad Social a través de la Ley de Segunda Oportunidad. El mecanismo se llama exoneración del pasivo insatisfecho (EPI), se tramita dentro del concurso de acreedores y exige acreditar insolvencia actual o inminente y actuar como deudor de buena fe.
No es una vía marginal ni excepcional: entre abril y junio de 2026 entraron en concurso 14.608 deudores en España, de los cuales 13.007 —el 89 %— fueron personas físicas (Colegio de Registradores de España, Estadística del Procedimiento Concursal, 2T 2026).
Cuánto puedes exonerar realmente
El artículo 489.1.5º del Texto Refundido de la Ley Concursal fija un tope de 10.000 € de crédito público por acreedor: los primeros 5.000 € se exoneran íntegramente y, de los 5.000 € siguientes, solo el 50 %. En la práctica, hasta 7.500 € efectivos frente a la TGSS. El resto sigue siendo exigible, pero puede reordenarse en un plan de pagos judicialmente aprobado.
Qué han cambiado las sentencias del Tribunal Supremo de 2026
Las sentencias de la Sala Primera de 18 de febrero de 2026 —entre otras, la STS 260/2026 y la STS 264/2026— fijaron por primera vez doctrina unificada sobre el crédito público. Tres consecuencias prácticas para ti:
- El tope se aplica de forma individual a cada acreedor público (TGSS, Hacienda, ayuntamientos, agencias autonómicas), no se reparte entre todos.
- Los créditos públicos clasificados como subordinados se exoneran sin sujeción a ese límite.
- El beneficio solo opera en la primera exoneración que obtengas (artículo 489.3 TRLC).
Lo desarrollamos en nuestro análisis sobre los límites de exoneración de la deuda pública.
Qué ocurre si la deuda es de tu empresa
Si el deudor es una sociedad, la quita del crédito público no está sobre la mesa. Un plan de reestructuración puede afectar a la deuda con la TGSS, pero el artículo 616 bis del TRLC solo admite aplazamientos y fraccionamientos, nunca quitas. Además exige que acredites estar al corriente al comunicar la apertura de negociaciones y al solicitar la homologación, y que los créditos tengan una antigüedad inferior a dos años.
Traducido: para una pyme, la estrategia realista no es rebajar la deuda, sino reordenarla y defender el certificado de estar al corriente.
Alternativas cuando la quita no encaja en tu caso
- Prescripción. Las deudas por cuotas prescriben a los cuatro años sin actuación válida de la TGSS. Revisar fechas es lo primero.
- Impugnación. Reclamaciones de deuda, actas de liquidación y derivaciones de responsabilidad al administrador pueden contener defectos que anulen el importe.
- Aplazamiento bien planteado. Separar los conceptos inaplazables (cuota obrera y contingencias profesionales) evita la causa de denegación más frecuente.
- Oposición al apremio. Si la providencia de apremio no se notificó correctamente, cabe recurso antes de que llegue el embargo de cuentas.
👉 Cuéntanos tu caso y estudiamos qué vía te conviene, sin compromiso de permanencia.
Ejemplos prácticos de quita de deuda con la Seguridad Social
Ejemplo 1: autónomo con 12.000 € de deuda con la TGSS
Ejemplo ilustrativo. Cesa la actividad y arrastra además 40.000 € en préstamos y tarjetas. Por la vía de la EPI puede exonerar hasta 7.500 € del crédito de la Seguridad Social y prácticamente todo el pasivo privado. Los 4.500 € restantes se reordenan en un plan de pagos ajustado a sus ingresos reales.
Ejemplo 2: pyme con 60.000 € y apremio abierto
Ejemplo ilustrativo. La sociedad no puede pedir quita. La estrategia pasa por comprobar qué periodos han prescrito, impugnar los mal notificados, solicitar aplazamiento a 60 meses con aval sobre la parte aplazable y desbloquear el certificado de estar al corriente antes de que se cierre la licitación en curso.
Cómo actuar paso a paso
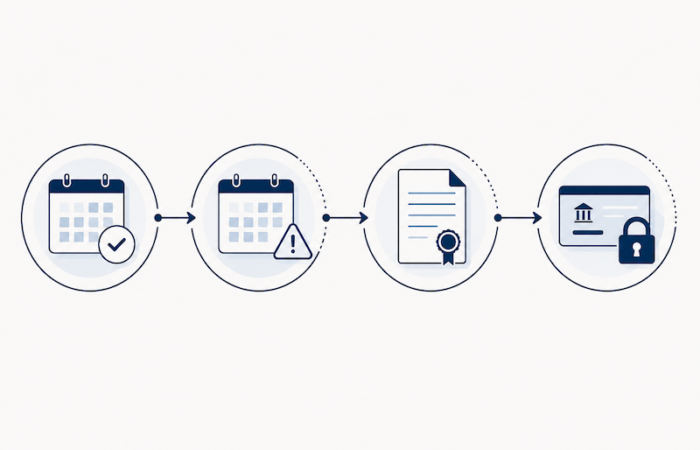
- Descarga tu informe de deuda actualizado en la Sede Electrónica de la Seguridad Social e Import@ss.
- Separa principal, recargos e intereses de demora, y anota las fechas de devengo.
- Comprueba si algún periodo está prescrito o fue notificado defectuosamente.
- Decide la vía: aplazamiento, impugnación o segunda oportunidad.
- Actúa antes del embargo. Cada mes de espera consolida más recargo y estrecha tus opciones.
Preguntas frecuentes sobre la quita de deuda con la Seguridad Social
¿La Seguridad Social perdona deudas?
No de forma voluntaria. La TGSS no puede condonar crédito público por vía administrativa. Solo un juez puede acordar la exoneración, dentro del procedimiento concursal.
¿Cuánta deuda con la Seguridad Social se puede exonerar?
Hasta 10.000 €: los primeros 5.000 € íntegros y el 50 % de los 5.000 € siguientes, con un máximo efectivo de 7.500 € (artículo 489.1.5º TRLC).
¿Puedo pedir una quita si ya me han embargado la cuenta?
Sí. El embargo no cierra la puerta a la segunda oportunidad, y la declaración de concurso paraliza las actuaciones de apremio en curso.
¿Vale para autónomos y para particulares?
Sí. La EPI está abierta a personas físicas, sean empresarios, profesionales autónomos o consumidores, siempre que reúnan la condición de deudor de buena fe.
¿Necesito abogado para solicitarla?
Sí. Es un procedimiento judicial con postulación obligatoria, y la clasificación correcta del crédito público es determinante para el resultado.
Habla con un abogado especialista en deuda con la Seguridad Social
En Puentes de Muras Legal llevamos desde 2003 acompañando a autónomos y pymes ante la TGSS, con habilitación como Administrador Concursal y experiencia previa como Dirección Jurídica en multinacionales. Sabemos leer un expediente de deuda desde el lado de la empresa, no solo desde el litigio.
Trabajamos con dos modalidades: asesoría puntual, sin permanencia, o iguala jurídica mensual si tu situación requiere seguimiento continuo.
⚖️ Solicita el estudio de tu deuda con la Seguridad Social y te decimos con claridad qué se puede reducir en tu caso y qué no.

Entradas relacionadas