Si tu empresa consume electricidad de forma intensiva —una nave industrial, una planta fotovoltaica, un…
IVPEE: calendario de su eliminación y qué debes revisar como promotor (2026-2028)
Si tienes una planta en operación o un proyecto a punto de conectar, el IVPEE lleva desde 2013 restándote un 7 % de lo que ingresas por vender energía. Ahora el Gobierno ha fijado su eliminación, pero en varios pasos, con pagos fraccionados que cambian cada trimestre. Y el cambio toca también tu PPA y tu retribución. El impacto ya se ve en las cuentas: Iberdrola pagó 86 millones de euros de IVPEE en el primer semestre de 2026, frente a 164 millones en el mismo periodo de 2025. Te explicamos qué te queda por pagar, cuándo y qué contratos conviene revisar antes de fin de año.
Qué es el IVPEE y quién lo paga
El IVPEE (impuesto sobre el valor de la producción de energía eléctrica) es un tributo directo creado por la Ley 15/2012. Grava la producción e incorporación al sistema eléctrico de energía medida en barras de central. Lo pagas si eres titular de una instalación que vierte a la red.
La base imponible es el importe total que percibes por la energía que cada instalación incorpora al sistema durante el año natural, y el tipo general es del 7 %. La energía que consumes en tu propia instalación no se incorpora al sistema. Pero si tienes autoconsumo con excedentes sin compensación, los excedentes que viertes a la red y vendes sí tributan. No lo confundas con el impuesto especial sobre la electricidad, que grava el consumo y repercute la comercializadora en la factura.
Calendario de la eliminación del IVPEE
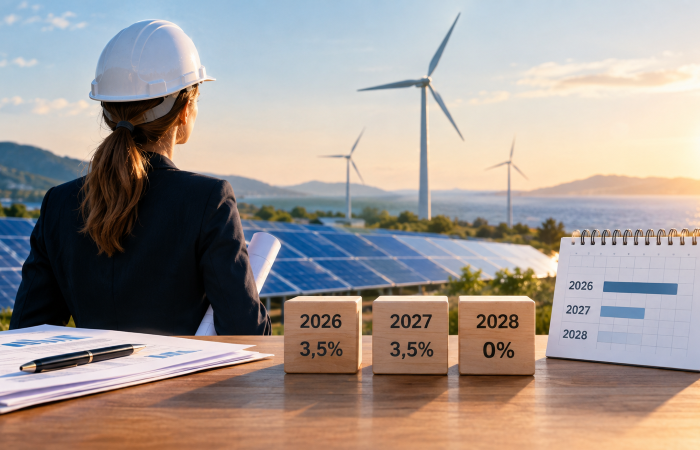
El IVPEE se elimina en tres fases: reducciones de la base en 2026, tipo del 3,5 % en 2027 y tipo del 0 % desde el 1 de enero de 2028. Así lo establece el Real Decreto-ley 18/2026, en vigor desde el 1 de julio de 2026, que amplía lo aprobado en marzo por el Real Decreto-ley 7/2026.
| Periodo | Qué se aplica | Norma |
|---|---|---|
| 1.er trimestre de 2026 | 7 % sobre el 90 % de la retribución | RDL 7/2026 |
| 2.º trimestre de 2026 | Base reducida al 100 %: cuota cero | RDL 7/2026 y RDL 18/2026 |
| 3.er trimestre de 2026 | 7 % sobre el 70 % de la retribución | RDL 18/2026 |
| 4.º trimestre de 2026 | 7 % sobre el 60 % de la retribución | RDL 18/2026 |
| Año 2027 | Tipo del 3,5 % | RDL 18/2026 |
| Desde el 1 de enero de 2028 | Tipo del 0 %, sin autoliquidación ni pagos fraccionados | RDL 18/2026 y RDL 25/2026 |
En conjunto, el Gobierno presenta el esquema de 2026 como una rebaja equivalente del 7 % al 5 % para todo el año.
Qué pagos del IVPEE te quedan
Te quedan dos pagos fraccionados de 2026 y la autoliquidación anual, que se presentan con el modelo 583. Si tu valor de producción superó los 500.000 euros el año anterior, presentas cuatro pagos fraccionados; si no, solo el de noviembre.
- Tercer pago fraccionado de 2026: del 1 al 20 de noviembre de 2026, sobre los nueve primeros meses, con la reducción de cada trimestre y descontando los pagos anteriores.
- Cuarto pago fraccionado de 2026: del 1 al 20 de febrero de 2027.
- Autoliquidación anual de 2026: del 1 al 30 de noviembre de 2027.
- Ejercicio 2027: mismo calendario, al 3,5 %. Su autoliquidación se presenta en noviembre de 2028.
Ejemplo: tercer trimestre de una planta fotovoltaica
Ejemplo. Una planta fotovoltaica ingresa 400.000 euros por la energía vertida entre julio y septiembre de 2026. Con la reducción del 30 %, la base de ese trimestre es de 280.000 euros y la cuota de 19.600 euros, frente a los 28.000 euros del régimen ordinario. Si el pago fraccionado se calcula sin aplicar la reducción, adelantas 8.400 euros que tendrás que recuperar en la autoliquidación.
Cómo afecta la eliminación del IVPEE a tu PPA
La rebaja del IVPEE puede obligarte a revisar el precio de tu PPA. El Real Decreto-ley 18/2026 la califica como «cambio regulatorio» a efectos de los contratos bilaterales de energía y de las coberturas a plazo firmados antes del 1 de julio de 2026. El objetivo es que el ahorro llegue al consumidor. Pero muchos contratos excluyen expresamente el IVPEE como causa de ajuste, así que el efecto real depende de lo que firmaste.
Qué cláusulas revisar
- Cambio regulatorio o change in law: qué cambios activan la revisión y con qué umbral.
- Definición de impuestos repercutibles: si el IVPEE aparece como coste trasladable al comprador.
- Fórmula de precio: fijo, indexado o cost-plus, y si incorpora el coste fiscal de generación.
- Notificaciones: plazo y forma para pedir o rechazar la revisión.
- Resolución de disputas: arbitraje o tribunales, y ley aplicable.
Repasamos estas cláusulas en nuestra guía del contrato PPA y, para coberturas financieras, en la de contratos CfD en renovables.
Ejemplo: PPA eólico a precio fijo
Ejemplo. Un parque eólico firmó en 2024 un PPA a 10 años a 55 €/MWh con un consumidor industrial. El contrato permite revisar el precio si cambian los tributos sobre la generación. Con el IVPEE al 7 %, el impuesto equivalía a unos 3,85 €/MWh. El comprador puede pedir que se descuenten 1,93 €/MWh en 2027 y los 3,85 €/MWh completos desde 2028. Si el contrato no prevé nada, la calificación legal como cambio regulatorio abre la negociación, pero no la cierra.
¿Tienes un PPA o una cobertura firmados antes de julio de 2026? Revisamos tu contrato y te decimos si el comprador puede pedir un ajuste y cómo responder. Envía tu caso → Recibe propuesta · Teléfono: +34 681 82 91 87
Si tu instalación tiene régimen retributivo específico
Si cobras régimen retributivo específico, el ahorro del IVPEE no es beneficio neto. Tus parámetros retributivos se calcularon con el impuesto al 7 %. Por eso el ahorro se compensa por varias vías. Para el primer semestre, la CNMC detrae de tus liquidaciones lo que dejaste de pagar por la minoración del Real Decreto-ley 7/2026, según su resolución de adaptación del régimen retributivo específico (expediente RDC/DE/001/26). Para el semiperiodo 2026-2028, el Real Decreto-ley 18/2026 ordena además actualizar los parámetros mediante orden ministerial. Y si tu instalación depende del precio del combustible, como una cogeneración, la retribución a la operación del cuarto trimestre está en la Resolución de 5 de octubre de 2026 de la Secretaría de Estado de Energía. Ajusta tu modelo financiero antes de contar con ese ahorro.
Errores frecuentes con el IVPEE en 2026
Los errores más habituales vienen de aplicar mal el calendario trimestral y de dar por hecho efectos que la norma no prevé:
- Aplicar la reducción de un trimestre equivocado en el pago acumulado de noviembre.
- Dar por cerradas las obligaciones en 2028: la autoliquidación de 2027 se presenta en noviembre de 2028.
- Contar el ahorro como beneficio si tienes retribución regulada.
- Olvidar que en el País Vasco y en Navarra lo exige la hacienda foral donde está la instalación. Álava ha trasladado el calendario con el Decreto Normativo de Urgencia Fiscal 4/2026, de 15 de septiembre, y Navarra con el Decreto Foral Legislativo 2/2026, de 29 de julio, de Armonización Tributaria. En Bizkaia y Gipuzkoa, comprueba la norma de tu diputación. Explicamos la lógica foral en IVA e impuestos especiales.
Preguntas frecuentes sobre el IVPEE
¿Qué es el IVPEE?
Es el impuesto sobre el valor de la producción de energía eléctrica, un tributo directo de la Ley 15/2012 que grava con un 7 % los ingresos por la energía que una instalación vierte al sistema eléctrico.
¿Cuándo se elimina el IVPEE?
El Real Decreto-ley 18/2026 reduce la base en 2026, baja el tipo al 3,5 % en 2027 y lo fija en el 0 % desde el 1 de enero de 2028.
¿Hay que seguir presentando el modelo 583?
Sí. En 2026 y 2027 sigues presentando los pagos fraccionados y la autoliquidación anual. Desde 2028, con tipo del 0 %, desaparece esa obligación.
¿El IVPEE se aplica al autoconsumo?
La energía que produces y consumes en tu instalación no se incorpora al sistema. Pero si tienes autoconsumo con excedentes sin compensación, los excedentes que viertes a la red y vendes sí están sujetos.
¿Puedo renegociar mi PPA por la eliminación del IVPEE?
Depende de tus cláusulas. La ley califica la rebaja como cambio regulatorio para contratos firmados antes del 1 de julio de 2026, pero el ajuste concreto lo marca tu contrato.
¿En qué se diferencia el IVPEE del impuesto especial sobre la electricidad?
El IVPEE lo paga el productor por la energía que vende. El impuesto especial sobre la electricidad recae sobre el consumo y lo repercute la comercializadora en la factura.
¿Necesitas revisar tu caso?
Si solo querías entender el calendario, con esta guía te basta. Si tienes un pago fraccionado en noviembre, un PPA firmado antes de julio de 2026 o una instalación con retribución regulada, conviene que lo revise un especialista. En Puentes de Muras Legal llevamos más de 20 años asesorando a promotoras e inversores del sector energético, con formación de posgrado en derecho tributario.
Cuéntanos tu caso. Te responderemos con una propuesta profesional adaptada a tu situación. Envía tu caso → Recibe propuesta · Teléfono: +34 681 82 91 87
Antonio José Puentes Alonso es abogado especializado en derecho corporativo y energético, con más de 20 años de experiencia. Ha dirigido asesorías jurídicas en multinacionales, participado en arbitrajes y procesos concursales, y posee formación avanzada en derecho tributario. Ofrece asesoramiento legal integral en operaciones, riesgos y planificación empresarial.
Entradas relacionadas